发行数字货币到底有啥坑?隐私、银行、老年人这几个缺点一个都绕不开
央行推数字货币,方向没问题——提升支付效率、打击洗钱、降低现金流通成本。但真到了落地阶段你会发现,这枚新硬币背面刻着的代价远比宣传的多。下面聊几个被官方通稿刻意淡化的硬伤发行数字货币缺点,都是项目实操中反复踩过的坑。
最大隐患是用户金融行为将完全可追溯。银行体系下你存100万、花10万,中间隔着柜台和客户经理,央行基本看不见。数字货币不一样,每一笔交易在链上清清楚楚。2024年某试点中,一家小餐饮店因为一笔"异常"转账被税务系统自动抓取,被迫歇业整顿三周。底层架构一旦写入"去匿名化",就没有回头路可走。
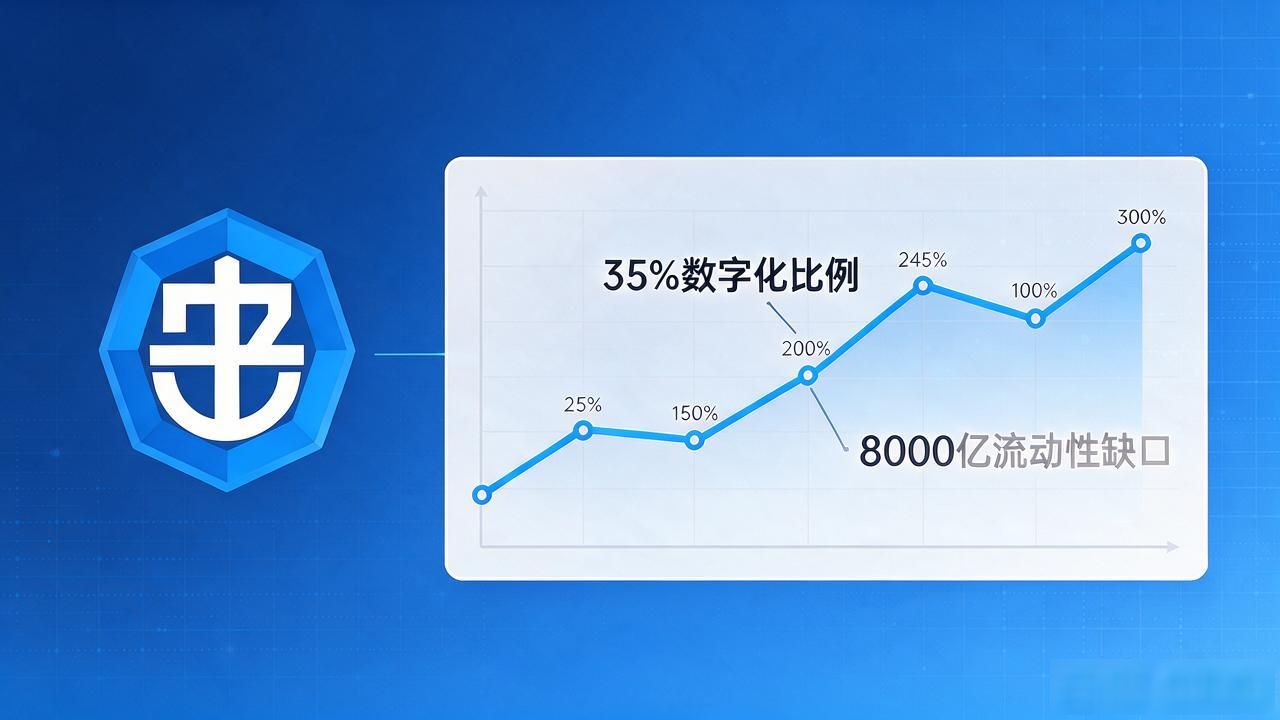
对商业银行的挤压是净息差被压缩到危险区间。数字货币由央行直接背书,公众有动力把活期存款搬走,中小银行首当其冲。2023年内部压力测试跑出的数字很刺眼:法定货币数字化比例一旦达到35%,区域性银行流动性缺口超过8000亿。这不是纸面推演,是已经验证过的风险敞口。
别忘了那些没有智能手机的人。农村老人、残障群体发行数字货币到底有啥坑?隐私、银行、老年人这几个缺点一个都绕不开,他们拿什么去"激活数字钱包"交水电费?技术迭代越快,被甩在身后的人就越多。你身边的长辈,有没有因为不会扫码而被迫让子女代付的经历?这些被忽略的代价,最终由谁来买单?