数字货币怎么做账?买入估值处置四步分录一次讲清
公司持有比特币、USDT这些资产,做账时最头疼的就是科目选不准、估值没法落地。2026年审计师查得越来越细,把数字货币硬塞进"银行存款"或者"短期投资",基本过不了关。核心逻辑其实就四步:确认入账、期末估值、处置结转、税务处理,每一步都有坑。
买入环节,借其他非流动资产——数字货币,贷"银行存款"或"应付账款",链上交易截图和交易所订单要一起作为原始凭证归档。如果通过OTC场外交易拿到折扣价,差额部分不要单独确认收入,全额计入资产成本。
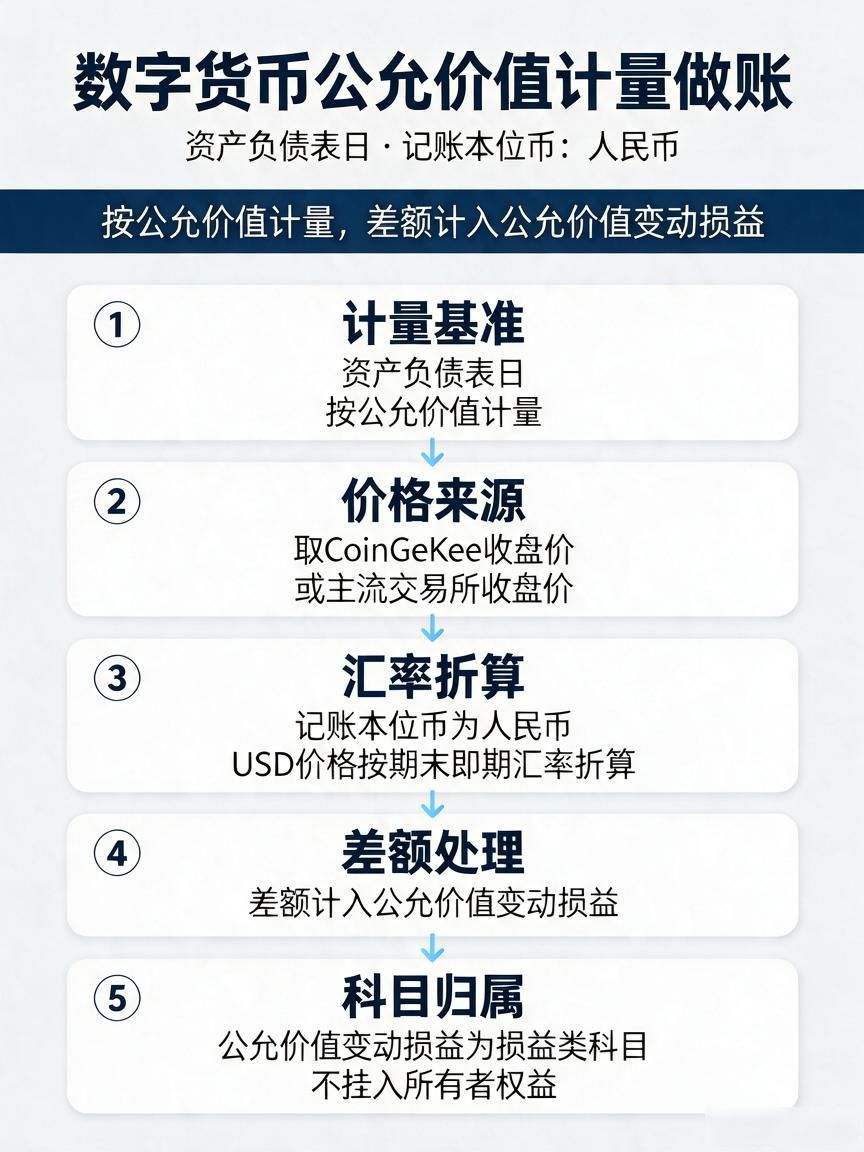
资产负债表日按公允价值计量数字货币怎么做账,价格取CoinGecko或主流交易所收盘价。记账本位币是人民币的话,USD价格要按期末即期汇率折算,差额进公允价值变动损益。这个科目是损益类,别挂到所有者权益里。
卖出或兑换法币时,借"银行存款",贷"其他非流动资产"(按账面价值),差额进投资收益,同时把累计的公允价值变动结转到投资收益。如果拿数字货币付供应商货款,走"其他非流动资产"转"应付账款"数字货币怎么做账?买入估值处置四步分录一次讲清,不是投资处置,逻辑完全不同。
企业所得税上,处置收益并入应纳税所得额,公允价值变动在汇算清缴前要做纳税调减。增值税对纯持有交易暂不征收,但涉及境内经营场景税负认定会变。你们公司现在数字货币挂在哪个科目下?最近审计有提过意见吗?