数字货币双用:一边避险一边跑路,普通人真分不清
在银行风控岗坐了十几年,经手过太多跟数字货币沾边的案子。这个词这几年彻底烂大街了,但大多数人对它的理解还停在"能买"或"能卖"。其实数字货币双用这四个字,背后藏着两条完全不同的路径,走哪条,结果天差地别。
往好处说,它确实给普通资金提供了一条跨境、低门槛的流通渠道。去年我一位做外贸的朋友,美元回款卡在中间行三天,最后走了一条稳定币通道,两小时到账。中小企业拿它做资金周转,比传统电汇快一个数量级,这在以前根本想都不敢想。
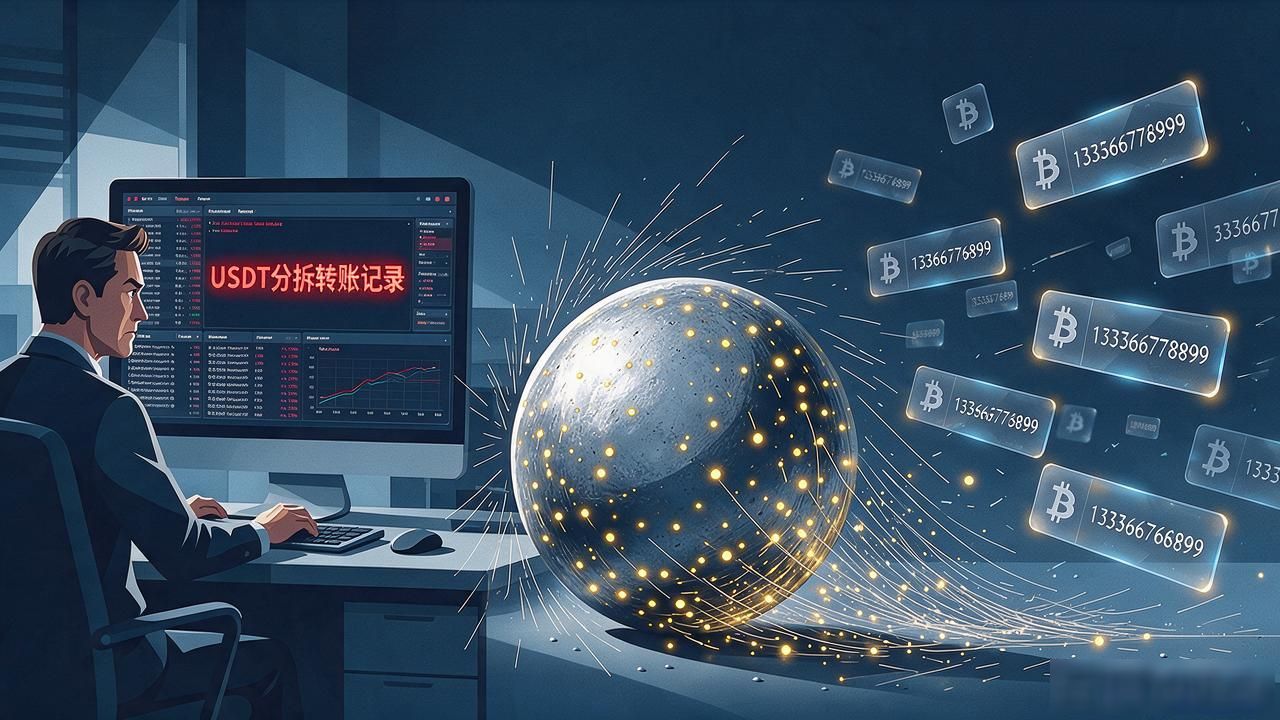
往坏处说,同一套底层技术,换个马甲就成了洗钱工具。我们行去年截获一批通过USDT分拆转账的涉案资金,单笔不到五万,拆成几百笔,跨十几个地址归集,追踪起来跟滚雪球一样。匿名性和去中心化,对守法者是自由,对不法分子就是天然掩护。
最让我不安的不是技术本身数字货币双用,而是认知差。同一个APP,有人拿它对冲汇率风险,有人拿它跑资金出境。界面一模一样,功能一模一样,但目的和后果完全两回事。普通人根本分不清自己踩的是哪条线,等监管倒查,资金早就洗得干干净净。
别把"双用"当营销话术来听数字货币双用:一边避险一边跑路,普通人真分不清,它更像一把刀,握在谁手里,刀口朝向谁,差别就全在这儿了。