央行数字货币一出,decp真的会被边缘化吗?从业者的大实话
我做了八年数字支付产品,从条码做到CBDC试点。央行数字货币和decp的碰撞,不是谁消灭谁央行数字货币一出,decp真的会被边缘化吗?从业者的大实话,而是整个底层逻辑在重新洗牌。
最直接的冲击在清算环节。decp过去依赖商业链上结算,节点分散、手续费波动大。央行数字货币落地后,零售支付直接走央行账户体系,decp的跨链桥、聚合支付通道会被大幅压缩。去年深圳试点中,商户端已有六成交易绕开了decp中间层。
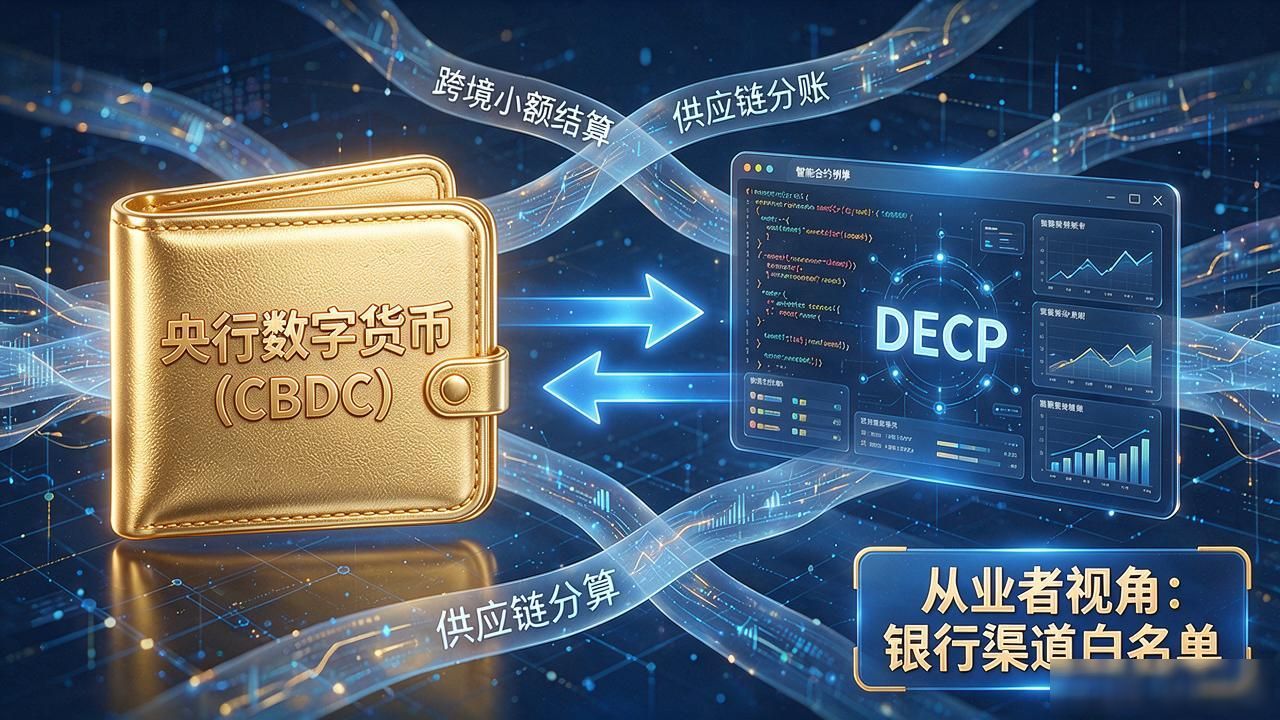
别急着下"decp要完"的结论。央行数字货币解决的是货币形态问题,不是场景创新问题。decp在跨境小额结算、供应链分账、资产通证化这些长尾场景上仍有自己的生态位。我认识的一个团队把decp合约引擎接进CBDC钱包,反而拿到了银行渠道白名单。
监管态度是关键变量。今年三季度,人民银行对decp项目采取了 "沙盒+备案"的双轨管理,没一刀切也没放任自流。decp团队得把合规成本算进模型,架构上预留CBDC对接接口,否则连试点资格都拿不到。
央行数字货币是基建升级,decp是应用层创新。基建越稳,上层能跑的东西越多。decp要做的不是跟央行抢发币,而是把智能合约、隐私计算这些能力央行数字货币对decp的影响,嵌进CBDC的开放生态里,变成默认选项。