数字货币体系转向:从试点走向落地,你的钱和支付规则全变了
我跟踪数字货币动态十几年,最近一年最大的变化是:体系从"能不能用"跳到了"怎么用、谁来管、怎么衔接"。这不是一次技术迭代,是整个底层逻辑在换。
运行架构从"央行直管"转向"分层运营"。 早期试点阶段,数字人民币基本是央行直接控制发行和记账。现在转向后,商业银行、支付机构被纳入记账层数字货币体系转向,央行退到清算和货币政策层。你手机里的数字钱包,背后出钱出技术的不再是单一主体。
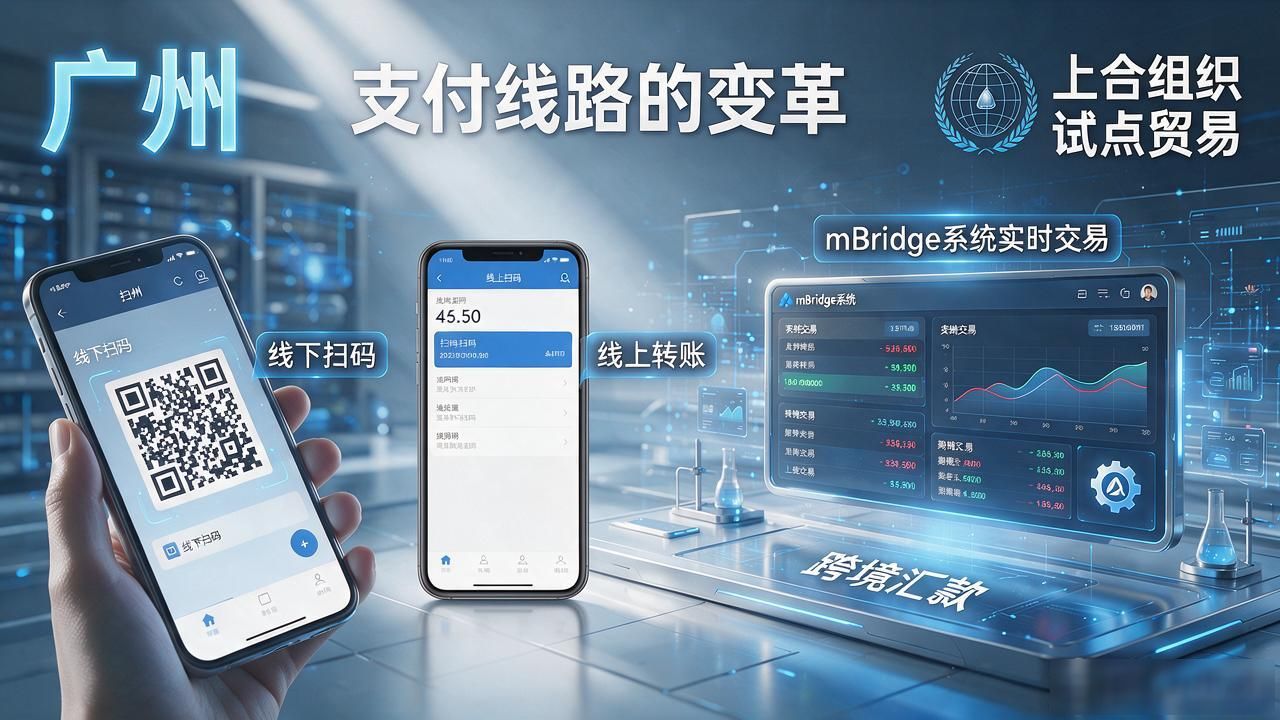
对普通人最直观的感受是支付场景被重新定义。线下扫码、线上转账、跨境汇款,三条线同时在跑新接口。比如跨境结算,过去走SWIFT要两三天,现在走mBridge实时代账,几十秒到账。广州和上合组织的试点已跑通数百笔真实贸易。
理财和存款的底层也在变。 数字人民币与数字法币的兑换通道打通后,央行数字债券、数字储蓄存款会逐步替代一部分传统国债和定期存款。你的资金不再只趴在银行账上数字货币体系转向:从试点走向落地,你的钱和支付规则全变了,可能直接"挂"在央行数字账本上,利息机制、赎回规则都得重写。
说白了,这套转向不是让你多下个APP的事,它是在重新定义"钱"的存放、流转和生息方式。你的存款和支付习惯,会被这套新规则改写吗?